فراخوان یازدهم مالیات بر ارزش افزوده | راهنمای جامع شمول و تکالیف
پیشنویس فراخوان یازدهم مالیات بر ارزش افزوده، تکالیف جدید صاحبان مشاغل را از تاریخ اول دیماه 1404 مشخص کرده است. این فراخوان شامل مشاغل اختیاری، واسطهای و 8 گروه شغلی با فروش بیش از 144 میلیارد ریال است. مودیان مراحل 1 تا 10 تابع مقررات قبلی میباشند.
فراخوان یازدهم مالیات بر ارزش افزوده
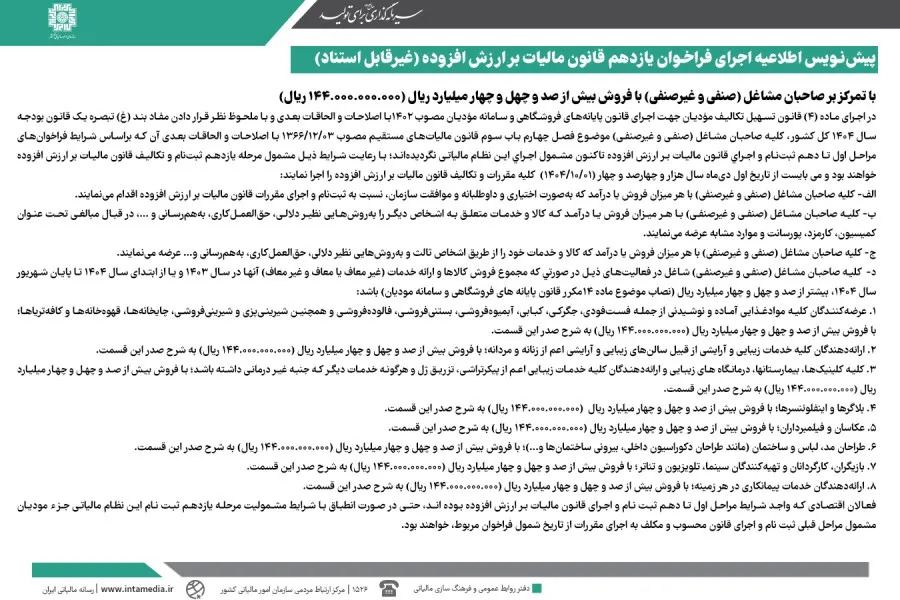
اجرای فراخوان یازدهم مالیات بر ارزش افزوده بر اساس پیشنویس اطلاعیه رسمی سازمان از تاریخ 01/10/1404 الزامی میشود. این مرحله کلیه صاحبان مشاغل با درآمد اختیاری، فعالیتهای واسطهای و هشت گروه شغلی خاص با فروش بالای 144 میلیارد ریال را مکلف به رعایت قوانین مالیاتی مربوطه مینماید.
نکات کلیدی اطلاعیه در یک نگاه
- تاریخ اجرای تکالیف قانونی از اول دیماه 1404 تعیین گردیده است.
- حد نصاب فروش مشمولیت مبلغ صد و چهل و چهار میلیارد ریال است.
- فعالیتهای واسطهای و دلالی بدون محدودیت فروش مشمول این فراخوان هستند.
- ثبتنام اختیاری با موافقت سازمان امور مالیاتی امکانپذیر شده است.
- مشمولان مراحل اول تا دهم کماکان تابع مقررات قبلی خود میباشند.
مبانی قانونی فراخوان یازدهم مالیات بر ارزش افزوده
این پیشنویس در اجرای ماده (4) قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان مصوب 1402 تدوین شده است.
همچنین مفاد بند (غ) تبصره یک قانون بودجه سال 1404 کل کشور در تنظیم این اطلاعیه بهطور کامل ملحوظ نظر قرار گرفته است.
مشمولان شامل صاحبان مشاغل صنفی و غیرصنفی موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم مصوب 1366/12/03 با اصلاحات بعدی هستند.
| عنوان قانون مرجع | ماده یا تبصره استنادی | تاریخ اجرای احکام |
|---|---|---|
| قانون تسهیل تکالیف مودیان | ماده (4) مصوب 1402 | 01/10/1404 |
| قانون بودجه کل کشور | بند (غ) تبصره یک سال 1404 | 01/10/1404 |
| قانون مالیاتهای مستقیم | فصل چهارم باب سوم مصوب 1366 | 01/10/1404 |
شرایط شمول داوطلبانه و فعالیتهای واسطهای
کلیه صاحبان مشاغل صنفی و غیرصنفی با هر میزان فروش میتوانند بهصورت اختیاری و داوطلبانه با موافقت سازمان اقدام نمایند.
اشخاصی که کالا یا خدمات دیگران را از طریق حقالعملکاری و دلالی عرضه میکنند با هر میزان درآمد مشمول میباشند.
همچنین عرضه کالا و خدمات خود از طریق اشخاص ثالث و بههمرسانی بدون هیچ آستانه درامدی مشمول این مقررات است.
مبالغ و عناوین درآمدهای واسطهای مشمول
درآمدهای حاصل از کارمزد و پورسانت در فعالیتهای واسطهای مشمول اجرای دقیق مقررات تکلیفی قانون خواهند بود.
- مبالغ دریافتی تحت عنوان کمیسیون در معاملاتی.
- درآمدهای کسبشده از محل حقالعملکاری.
- عواید حاصل از خدمات بههمرسانی کسبوکارها.
- مبالغ دریافتی تحت عنوان پورسانت فروش.
- سایر درآمدهای مشابه در فعالیتهای دلالی.
حد نصاب فروش و مشاغل تخصصی مشمول
شرط شمول برای گروه چهارم داشتن فروش بیش از صد و چهل و چهار میلیارد ریال بر اساس نصاب ماده 14 مکرر است.
این نصاب بر اساس مجموع فروش کالا و خدمات معاف یا غیرمعاف در سال 1403 یا ششماهه اول 1404 محاسبه میشود.
| ردیف | گروه شغلی مشمول | مصادیق و زیرمجموعهها |
|---|---|---|
| 1 | مواد غذایی آماده و نوشیدنی | فستفود، جگرکی، کبابی، آبمیوه، بستنی، شیرینیپزی، کافه |
| 2 | خدمات زیبایی و آرایشی | سالنهای زیبایی و آرایشی زنانه و مردانه |
| 3 | مراکز و خدمات زیبایی غیردرمانی | کلینیکها، بیمارستانها، درمانگاههای زیبایی، تزریق ژل، پیکرتراشی |
| 4 | فعالان فضای مجازی | بلاگرها و اینفلوئنسرها |
| 5 | تصویربرداری و عکاسی | عکاسان و فیلمبرداران |
| 6 | طراحان تخصصی | طراحان مد، لباس، دکوراسیون داخلی و بیرونی ساختمان |
| 7 | هنرهای نمایشی و سینما | بازیگران، کارگردانان و تهیهکنندگان سینما، تلویزیون و تئاتر |
| 8 | خدمات پیمانکاری | ارائهدهندگان خدمات پیمانکاری در هر زمینه شغلی |
جزئیات گروههای شغلی غذایی و آرایشی
عرضهکنندگان مواد غذایی شامل فستفودی، جگرکی، کبابی، آبمیوهفروشی، بستنیفروشی، فالودهفروشی، شیرینیپزی، شیرینیفروشی، چایخانه، قهوهخانه و کافهتریا هستند.
ارائهدهندگان خدمات زیبایی شامل سالنهای آرایشی زنانه و مردانه، کلینیکها، بیمارستانها و درمانگاههای زیبایی در صورت انجام خدمات غیردرمانی مانند پیکرتراشی و تزریق ژل مشمول میشوند.
سایر فعالیتهای تخصصی مشمول حد نصاب
بلاگرها، اینفلوئنسرها، عکاسان، فیلمبرداران و طراحان مد، لباس و ساختمان مانند دکوراسیون داخلی و بیرونی مشمول این بند میباشند.
بازیگران، کارگردانان، تهیهکنندگان سینما، تلویزیون و تئاتر و پیمانکاران کلیه زمینهها نیز با عبور از نصاب فروش ثبتشده مشمول تکالیف میشوند.
نکته مهم در خصوص مراحل قبلی ثبتنام
فعالان اقتصادی واجد شرایط مراحل اول تا دهم کماکان جزء مودیان مراحل قبلی محسوب میشوند و مکلف به اجرای مقررات از تاریخ شمول فراخوان مربوطه میباشند.
مثال کاربردی محاسبه شمول نصاب فروش
یک سالن زیبایی در مجموع سال 1403 مبلغ 150 میلیارد ریال درآمد غیردرمانی داشته است. این واحد به دلیل عبور از حد نصاب 144 میلیارد ریال، مشمول فراخوان یازدهم مالیات بر ارزش افزوده از تاریخ 01/10/1404 خواهد بود.
پرسشهای متداول
تاریخ دقیق اجرای فراخوان یازدهم مالیات بر ارزش افزوده چه زمانی است؟
کلیه مودیان مشمول مکلفند مقررات قانونی را از تاریخ 01/10/1404 بهطور کامل اجرا نمایند.
حد نصاب فروش برای شمول صاحبان مشاغل چه میزان تعیین شده است؟
حد نصاب فروش بیش از 144 میلیارد ریال بر اساس ماده 14 مکرر محاسبه میشود.
وضعیت مودیان مشمول مراحل اول تا دهم ثبتنام چگونه خواهد بود؟
این مودیان کماکان تابع مراحل قبلی ثبتنام بوده و مکلف به اجرای مقررات از همان تاریخ شمول مربوطه هستند.
جمعبندی و نتیجهگیری
پیشنویس اطلاعیه فراخوان یازدهم الزامات جدیدی برای صاحبان مشاغل صنفی و غیرصنفی جهت اجرای مقررات قانونی مشخص نموده است. تعیین حد نصاب فروش 144 میلیارد ریال و شمول گروههای واسطهای از نکات برجسته این سند است. فعالان اقتصادی جهت بررسی وضعیت مشمولیت خود میتوانند متن اطلاعیه را بازبینی نمایند. این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.